Un prélèvement inhabituel apparaît sur le relevé, le montant ne correspond à aucun service identifiable, et la convention de compte dort dans un tiroir depuis des mois. Cette situation est courante pour les titulaires d’un compte bancaire professionnel, car la tarification réelle d’un compte pro se cache rarement dans la plaquette commerciale : elle figure dans la convention, document contractuel long et dense qui recense chaque ligne de frais applicable.
Parmi ces lignes, les commissions de mouvement — un pourcentage prélevé sur les flux du compte — comptent parmi les plus méconnues et les plus coûteuses. Les repérer, les comprendre et les comparer suppose une lecture méthodique de la convention. Voici comment procéder, ligne par ligne, pour anticiper les coûts réels et éviter les mauvaises surprises en fin de mois.
Réponse directe : Pour identifier les frais cachés et les commissions de mouvement d’un compte pro, repérez dans la convention la grille tarifaire, examinez chaque ligne (forfait, pourcentage, minimum facturé), puis recoupez-la avec vos derniers relevés. Les commissions de mouvement, calculées en pourcentage des flux du compte, figurent souvent dans une section discrète de la grille et peuvent peser lourd sur le coût annuel.
Ce qu’il faut vérifier avant de signer ou de continuer
- La convention de compte est le seul document contractuel qui liste l’ensemble des tarifs applicables.
- Les commissions de mouvement se calculent en pourcentage des opérations, souvent avec un minimum facturé.
- Les frais d’incidents sur comptes professionnels ne sont pas plafonnés comme pour les particuliers.
- Une relecture ligne par ligne, confrontée aux relevés récents, révèle les postes réellement facturés.
- Renégocier ou changer de compte reste possible, avec quelques précautions sur les opérations en cours.
Qu’est-ce qu’une convention de compte bancaire professionnel ?
La convention de compte professionnel est le contrat qui encadre l’ouverture et le fonctionnement du compte dédié à l’activité. Elle est remise obligatoirement à l’ouverture, que le titulaire soit une société ou un entrepreneur individuel. Selon la Fédération bancaire française, ce document définit la convention de compte professionnel en précisant les services proposés, les tarifs, les moyens de paiement associés et les obligations de sécurité.
Elle se distingue de deux autres documents que la banque fournit également : le relevé de compte, qui enregistre les opérations réelles mois après mois, et les conditions générales, qui décrivent le cadre juridique commun à tous les clients. La convention, elle, est individuelle : elle acte les choix de services et la tarification applicable à votre compte précis.
Les offres commerciales présentées sur banquepopulaire.fr mettent en avant quelques tarifs vedettes, mais la convention reste le document de référence pour connaître l’ensemble des lignes facturables. Avant toute signature, il est donc utile de la lire en entier, ou à défaut d’en demander la version la plus récente à son conseiller.
Obligation de remise : La convention de compte doit être remise au titulaire à l’ouverture, et toute modification tarifaire doit faire l’objet d’une information préalable, en principe deux mois avant son entrée en vigueur.
Commissions de mouvement : comment fonctionnent ces frais méconnus ?
La commission de mouvement est un frais calculé en pourcentage des flux enregistrés sur le compte professionnel. Selon les banques, elle peut s’appliquer aux débits, aux crédits, ou aux deux. Concrètement, chaque encaissement client, chaque virement sortant ou remise de chèque peut déclencher un prélèvement proportionnel au montant.
Dans la convention, cette ligne apparaît souvent dans la section « opérations sur le compte » ou « gestion du compte ». Elle est libellée en pourcentage (par exemple « commission proportionnelle sur mouvements débiteurs »), accompagnée d’un minimum de perception mensuel ou trimestriel. Ce minimum est important : il peut déclencher une facturation même lorsque l’activité est faible.
À la différence d’un abonnement forfaitaire, dont le montant est fixe et prévisible, la commission de mouvement varie chaque mois selon l’intensité de l’activité. Un chiffre d’affaires qui progresse peut donc entraîner une facturation plus élevée, sans que les services rendus ne changent. Certaines banques appliquent des exonérations partielles sur certains types d’opérations (virements internes au groupe, prélèvements SEPA), à vérifier ligne par ligne dans la grille.
Pour mesurer leur impact, un indépendant qui enregistre 10 000 € de flux débiteurs mensuels avec une commission de 0,10 % paiera 10 € par mois sur cette seule ligne, soit 120 € par an — hors minimum de perception éventuel. L’exemple est hypothétique, mais il illustre pourquoi cette ligne mérite une attention particulière avant de signer.
Les autres frais cachés à surveiller dans sa convention de compte
Au-delà des commissions de mouvement, plusieurs catégories de frais pèsent sur le coût réel d’un compte pro. Les connaître aide à les repérer rapidement dans la grille tarifaire.
Les frais de tenue de compte et les abonnements aux services bancaires en ligne constituent le socle récurrent. Viennent ensuite les frais sur opérations ponctuelles : virements internationaux, dépôts d’espèces au-delà d’un certain volume, émission de chèques de banque, remises de chèques papier. Chacune de ces opérations peut être facturée à l’unité ou soumise à un forfait mensuel inclus jusqu’à un plafond.
Les frais d’incidents méritent une vigilance renforcée. Il s’agit notamment des commissions d’intervention prélevées lors d’un dépassement de découvert, des frais de rejet de prélèvement ou de chèque sans provision, et des frais de lettre d’information pour compte débiteur. Pour les particuliers, un cadre réglementaire plafonne ces commissions : selon le décret de 2013 cité par Legalstart, elles sont limitées à 8 € par opération et 80 € par mois. Ce plafonnement légal ne s’applique pas aux comptes professionnels, quel que soit leur statut juridique (entrepreneur individuel, micro-entrepreneur, EURL, SARL, SASU). À titre de référence, l’Observatoire des tarifs bancaires du CCSF a relevé un tarif moyen de la commission d’intervention sur les comptes de particuliers de 7,35 € au début 2023, mais ce chiffre ne reflète pas les tarifs applicables aux professionnels, qui peuvent être plus élevés.
Vigilance sur les comptes pros : Les plafonds réglementaires des commissions d’intervention et des frais d’incidents applicables aux particuliers ne concernent pas les comptes professionnels. Le niveau facturé dépend donc exclusivement de la convention signée.
Enfin, certains services annexes sont parfois inclus par défaut dans l’offre : assurance moyens de paiement, options sur carte bancaire, alertes SMS, outils de gestion. Chacun de ces services représente une ligne tarifaire que l’on peut parfois désactiver si elle n’est pas utile.
Comment lire et vérifier sa convention en 5 étapes ?
Une relecture méthodique de la convention ne demande pas plusieurs heures. Elle suppose simplement de disposer du document, de deux ou trois relevés récents, et d’un stabilo pour marquer les lignes à clarifier.
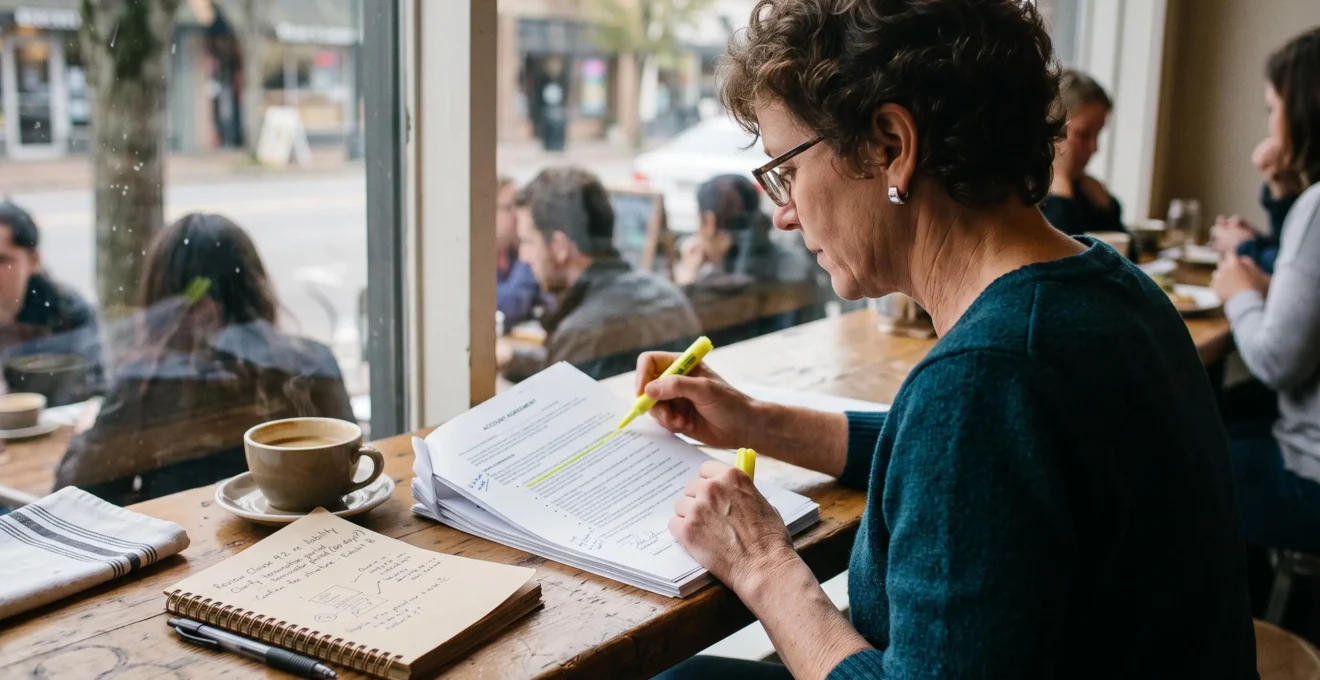
- Repérer la grille tarifaireIdentifiez la section du document qui liste les prix, souvent annexée en fin de convention sous le titre « conditions tarifaires » ou « extrait des tarifs applicables aux professionnels ».
- Identifier les bases de calculPour chaque ligne, notez s’il s’agit d’un forfait, d’un pourcentage, d’un tarif à l’opération. Repérez systématiquement les minimums de perception et les plafonds éventuels.
- Recouper avec les relevés récentsPrenez vos trois derniers relevés mensuels et cherchez les prélèvements de la banque elle-même. Associez chaque montant à une ligne de la grille.
- Questionner la banque sur les lignes ambiguësToute ligne non comprise ou dont le montant diffère de la grille mérite une demande d’explication écrite auprès du conseiller, qui doit répondre de manière traçable.
- Noter les points de négociationListez les services inutilisés et les tarifs supérieurs à ceux de la concurrence. Ce document servira de base à une renégociation ou à une comparaison d’offres.
Cas pratique
Un consultant indépendant relit sa convention et confronte trois lignes à ses derniers relevés : abonnement mensuel, commission de mouvement et frais de virement. Il constate que la commission de mouvement facturée dépasse systématiquement le calcul attendu. En vérifiant la grille, il découvre un minimum de perception trimestriel qu’il n’avait pas repéré à la signature. Fort de ce constat, il demande à son conseiller une renégociation ciblée sur cette seule ligne. Ce scénario est hypothétique, mais il illustre l’intérêt du recoupement systématique.
Faut-il changer de compte pro si les frais sont trop élevés ?
La décision de changer de compte dépend de trois critères principaux : le poids réel des frais récurrents, la proportion de services non utilisés et le niveau des tarifs comparés à la concurrence. Si les trois signaux sont au rouge, la renégociation ou le changement devient pertinent.
La renégociation reste la première option, car elle évite les contraintes opérationnelles d’un changement. Elle s’appuie sur deux éléments concrets : les relevés qui prouvent les frais réellement payés, et une ou deux offres concurrentes documentées. Un rendez-vous avec le conseiller, préparé avec ces pièces, permet souvent d’obtenir une révision de certaines lignes, voire une suppression du minimum de perception sur les commissions de mouvement.
Les offres à tarification modulaire, qui ne facturent que les services réellement utilisés, constituent une alternative pour les activités à faible volume. Pour affiner le choix selon le statut, un comparatif sur la meilleure banque pour auto-entrepreneur peut aider à identifier les offres adaptées aux micro-entrepreneurs et aux professions indépendantes.
Si le changement est décidé, quelques points de vigilance s’imposent : prévoir un délai suffisant pour éviter les opérations en cours (prélèvements fournisseurs, virements clients), vérifier la portée du dispositif de mobilité bancaire pour les comptes professionnels, et conserver l’ancien compte quelques semaines pour sécuriser la transition. Un transfert mal préparé peut générer des rejets de prélèvement coûteux.
Avant de signer une nouvelle offre, il reste utile de connaître les pièges à éviter lors du changement de banque, en particulier pour un compte professionnel dont les flux conditionnent l’activité quotidienne.
Comment repérer les commissions de mouvement sur son relevé bancaire professionnel ?
Elles apparaissent généralement sous un libellé comme « commission de mouvement », « commission proportionnelle » ou « frais sur flux », souvent regroupées avec les autres frais bancaires sur une ligne mensuelle ou trimestrielle. Le montant varie selon l’activité, puisque le calcul s’effectue en pourcentage des opérations enregistrées.
Quels frais cachés surveiller avant d’ouvrir un compte bancaire pro en tant qu’auto-entrepreneur ?
Au-delà de l’abonnement mensuel, vérifiez les commissions de mouvement, les frais de virement (SEPA et internationaux), les frais de dépôt d’espèces, le coût des services annexes activés par défaut, ainsi que les frais d’incidents, qui ne sont pas plafonnés pour les professionnels.
Comment comparer les tarifs de deux conventions de compte professionnel ?
Reconstituez pour chaque offre un coût annuel estimé sur la base de votre activité réelle : nombre d’opérations, volume de flux, incidents moyens. Comparez ensuite poste par poste, en incluant les minimums de perception et les services inclus. Un tarif d’appel bas peut masquer des commissions proportionnelles élevées.
La banque peut-elle modifier les tarifs de ma convention sans me prévenir ?
Non. Toute modification tarifaire doit faire l’objet d’une information préalable au titulaire, en principe deux mois avant son entrée en vigueur, afin de permettre un refus ou un changement de banque. Les modalités exactes figurent dans la convention elle-même.
Reprendre sa convention de compte en main ne supprime pas tous les frais, mais permet de distinguer ceux qui correspondent à un service utilisé de ceux qui alourdissent la facture sans contrepartie. Une relecture annuelle, confrontée aux relevés et à une ou deux offres concurrentes, suffit souvent à retrouver un budget bancaire cohérent avec l’activité réelle.